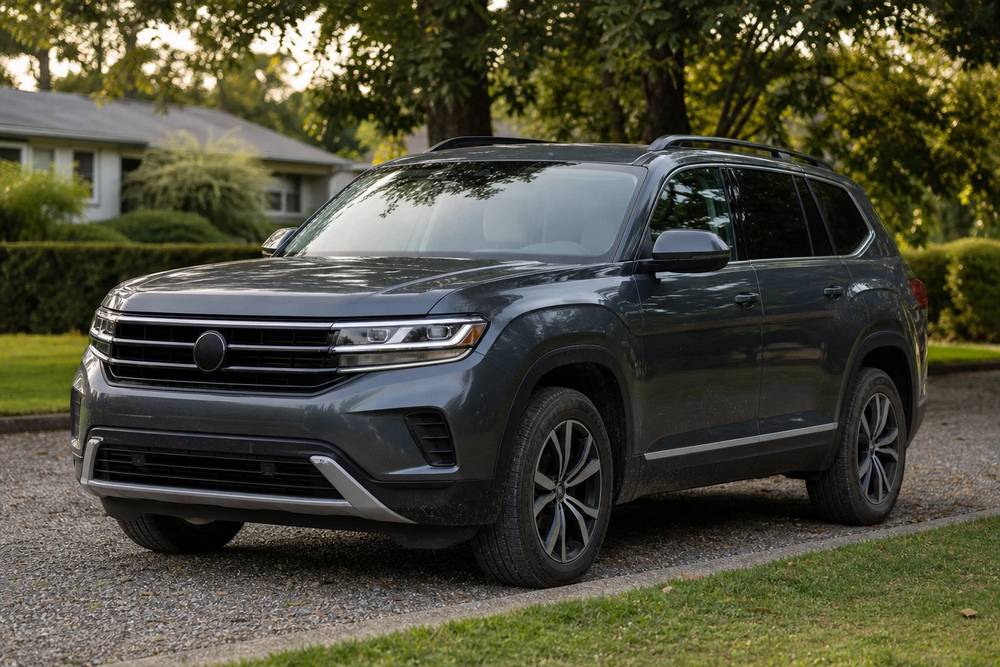
Un SUV familial enchaîne les longs trajets, les escapades en famille et les allers-retours des enfants. Sa garantie conducteur mérite donc autant d’attention que la formule choisie. Entre les offres digitales et la popularité des grands véhicules, mieux vaut regarder ce que couvre réellement un contrat, par exemple chez un assureur en ligne comme Leocare.
En quoi consiste la garantie conducteur pour un SUV familial ?
Tout propriétaire de SUV familial veut protéger ses proches et lui-même au volant. Contrairement à la responsabilité civile obligatoire, la garantie conducteur verse une indemnisation en cas de blessures lors d’un accident responsable ou sans tiers identifié. Pour découvrir une offre en ligne adaptée, consultez leocare.eu. Tous les contrats n’incluent pas la prise en charge des dommages corporels du conducteur, donc vérifiez ce point avant de signer.
Dès qu’un sinistre survient, elle indemnise le conducteur principal et parfois les conducteurs secondaires déclarés. Les frais médicaux, l’incapacité temporaire ou permanente et les préjudices économiques sont compensés dans la limite du plafond de garantie du contrat. Elle évite à l’assuré et à ses proches de cumuler les conséquences financières d’un grave accident.
Comment différencier les formules d’assurance pour un SUV ?
Les formules vont de la protection minimale aux garanties élargies. Le choix dépend du budget, des habitudes de conduite et du niveau de prise en charge attendu.
Les trois niveaux de couverture
- Le tiers couvre uniquement la responsabilité civile, donc les dommages causés aux tiers. Les dégâts subis par votre propre véhicule ne sont pas indemnisés.
- Le tiers plus (ou intermédiaire) ajoute en général le vol, l’incendie, le bris de glace et les catastrophes naturelles au socle légal.
- Le tous risques offre la couverture la plus complète. Il protège contre pratiquement tous les dommages, y compris ceux d’un accident dont vous êtes responsable.
Quelle formule pour un SUV familial ?
Pour un SUV familial, le tous risques est souvent le choix le plus judicieux, surtout si le véhicule est récent, de valeur élevée ou très utilisé. Les jeunes conducteurs et les conducteurs secondaires du foyer pèsent aussi dans la décision, car leur prise en charge dépend des modalités choisies à la souscription.
Comparez également la franchise et le plafond de garantie de chaque formule. Un plafond trop bas limite la protection, et une franchise élevée alourdit la facture en cas de sinistre.
Quels éléments renforcent la protection du conducteur ?
Deux points font varier la protection d’un contrat à l’autre : l’étendue de la garantie conducteur et la couverture des conducteurs secondaires.
Étendue de la garantie conducteur
Toutes les protections ne se valent pas : l’étendue des indemnisations varie selon les contrats. Le plafond va de quelques centaines de milliers d’euros à 1 million d’euros chez certains assureurs en ligne. D’autres contrats n’incluent qu’un plafond réduit, relevé en option. Vérifiez ce montant avant de signer.
Regardez aussi les exclusions, c’est-à-dire les situations où la garantie ne joue pas : comportements délictueux ou absence de ceinture de sécurité, par exemple. Plus la police est précise sur ces points, plus la protection est lisible.
Les conducteurs secondaires
Dans une famille, plusieurs membres prennent parfois le volant du SUV. Inclure les conducteurs secondaires dans la couverture protège surtout les nouveaux permis et les conducteurs peu expérimentés. Toutes les polices ne l’offrent pas automatiquement : demandez l’ajout de ces profils lors de la souscription.
Certaines formules, dites tout conducteur ou multi-conducteurs, couvrent plusieurs personnes sous un seul contrat. Chacun est ainsi protégé pour les usages courants du SUV familial.
La souscription en ligne facilite-t-elle la gestion ?
La souscription en ligne change la relation avec l’assureur : vous choisissez et signez le contrat depuis chez vous, sans paperasse ni rendez-vous en agence. La plupart des acteurs récents proposent une prise d’effet immédiate dès la validation des documents et du paiement.
Une fois les justificatifs téléchargés, la police peut démarrer le jour même, ce qui permet de partir en vacances ou de reprendre le travail sans attendre. Ce gain de temps compte pour les familles à l’agenda chargé.
Quel impact ont franchise et plafond de garantie ?
Le duo franchise et plafond de garantie pèse sur le coût comme sur l’efficacité de la protection du conducteur. La franchise est le montant qui reste à la charge de l’assuré après un sinistre. Plus elle est basse, plus la cotisation est élevée. Une franchise haute allège le prix annuel, mais coûte plus cher en cas d’accident.
Le plafond de garantie fixe le maximum remboursé pour les dommages corporels. À plusieurs centaines de milliers d’euros, même une invalidité lourde peut être couverte. Deux contrats au tarif voisin affichent parfois des plafonds très différents : comparez-les plutôt que la seule mensualité.
- Comparez la franchise appliquée à chaque garantie.
- Relevez le plafond de remboursement en cas de blessures graves.
- Vérifiez si le contrat distingue le conducteur principal des conducteurs secondaires.
Quelles spécificités distinguent la protection auto d’un SUV familial ?
Deux critères distinguent un SUV familial d’une voiture ordinaire : sa valeur et le nombre de personnes qui le conduisent.
Valeur du véhicule et usages variés
Un SUV familial a souvent une forte valeur à l’achat, plus encore s’il est récent ou haut de gamme. En cas d’accident, une formule tous risques assortie d’un solide plafond de garantie protège le mieux le budget de la famille.
Il sert aussi aux trajets domicile-école, aux sorties sportives et aux départs en vacances à plusieurs centaines de kilomètres. Cette intensité d’usage et la diversité des conducteurs multiplient les risques d’accident.
Importance accordée aux conducteurs secondaires
Dans bien des foyers, d’autres adultes, voire de jeunes conducteurs, prennent le volant du SUV de temps à autre ou régulièrement. Choisissez une police qui couvre explicitement les conducteurs secondaires, car un conducteur non déclaré expose à un refus de prise en charge.
Certaines compagnies exigent une déclaration nominative de ces conducteurs, d’autres proposent une formule tout conducteur. Vérifiez laquelle s’applique à votre contrat.
Pourquoi la personnalisation des garanties reste essentielle ?
Chaque famille a son mode de vie et ses attentes. Certains misent uniquement sur la garantie conducteur, d’autres ajoutent des options comme la défense pénale et recours ou l’assistance 0 km, qui prend en charge le véhicule dès le lieu de la panne.
Chez certains assureurs en ligne, on peut monter ou descendre en gamme selon l’évolution des besoins. La gestion 100 % digitale par application mobile permet de modifier ses garanties à tout moment.
Jusqu’où va la protection du conducteur avec les solutions innovantes ?
Certains assureurs étendent la garantie conducteur au conducteur principal comme aux conducteurs secondaires, avec des plafonds de plusieurs centaines de milliers d’euros.
La souscription en ligne, la prise d’effet immédiate et l’absence de formalités lourdes rendent ces solutions souples pour les familles.
Avant de signer, relisez le plafond, la franchise, les exclusions et la liste des conducteurs couverts.